Un acompte clair. Un solde sans doublon.
Un acompte facture une partie d'un mandat. La facture finale doit tenir compte de ce qui a déjà été facturé et payé. Voici un exemple concret à adapter à vos conditions.
Conseil, publié le 9 octobre 2026, 6 minutes de lecture
Convenir du montant avant de facturer
Faites figurer l'acompte dans votre devis ou votre accord : pourcentage ou montant en CHF, date de paiement, étape du mandat concernée et manière de le déduire à la fin. Ne supposez pas que le client connaît votre processus. Un devis accepté et une facture d'acompte sont deux documents différents.
Exemple : mandat à 3'000 CHF, acompte de 30 %
Dans cet exemple pédagogique, le prestataire n'est pas assujetti à la TVA. Le prix total convenu est de 3'000 CHF. L'acompte demandé vaut 3'000 × 30 % = 900 CHF. Une fois cet acompte payé et le mandat terminé, le solde à payer est de 3'000 − 900 = 2'100 CHF.
| Document ou repère | Montant CHF |
|---|---|
| Mandat convenu dans le devis | 3'000.00 |
| Facture d'acompte A-2026-001 — 30 % | 900.00 |
| Facture de solde S-2026-001 — 70 % | 2'100.00 |
| Total facturé, acompte et solde réunis | 3'000.00 |
Le devis n'est pas une facture supplémentaire. Les deux factures réunies doivent totaliser le montant convenu, après prise en compte des changements de périmètre acceptés par le client.
Préparer des libellés compréhensibles
Sur la facture d'acompte, un libellé possible est :
Acompte de 30 % sur le mandat référencé dans le devis D-2026-001, montant total convenu 3'000 CHF. Montant de l'acompte : 900 CHF. Prestataire non assujetti à la TVA.
Sur la facture de solde, faites le lien avec le document et le paiement précédents :
Solde du mandat D-2026-001 : 3'000 CHF, dont acompte de 900 CHF facturé sous A-2026-001 et payé. Solde à payer : 2'100 CHF. Prestataire non assujetti à la TVA.
- Donnez un numéro distinct à chaque facture et indiquez la date de la prestation.
- Vérifiez le montant du QR de paiement : il doit correspondre au document concerné.
- Rapprochez l'acompte reçu avec sa facture avant de le considérer comme payé.
- Si l'acompte reste impayé, distinguez le solde facturé du montant total encore dû.
Si vous êtes assujetti à la TVA
L'exemple sans TVA ne détermine pas le traitement d'un acompte taxable. Vérifiez les taux, les montants HT et TTC, les dates de paiement et la période de décompte avec votre fiduciaire. Les paiements anticipés peuvent avoir des règles particulières : ne recopiez pas simplement les dates du devis dans votre décompte.
Consultez les informations officielles de l'AFC et notre guide TVA. Cette page explique le parcours documentaire ; elle ne remplace pas la validation de votre situation fiscale.
Le parcours dans Preza
- Préparez le devis et convenez du montant de l'acompte avec votre client.
- Créez la facture d'acompte, contrôlez les coordonnées et émettez le document.
- Importez le relevé CSV ou CAMT pour rapprocher le paiement reçu.
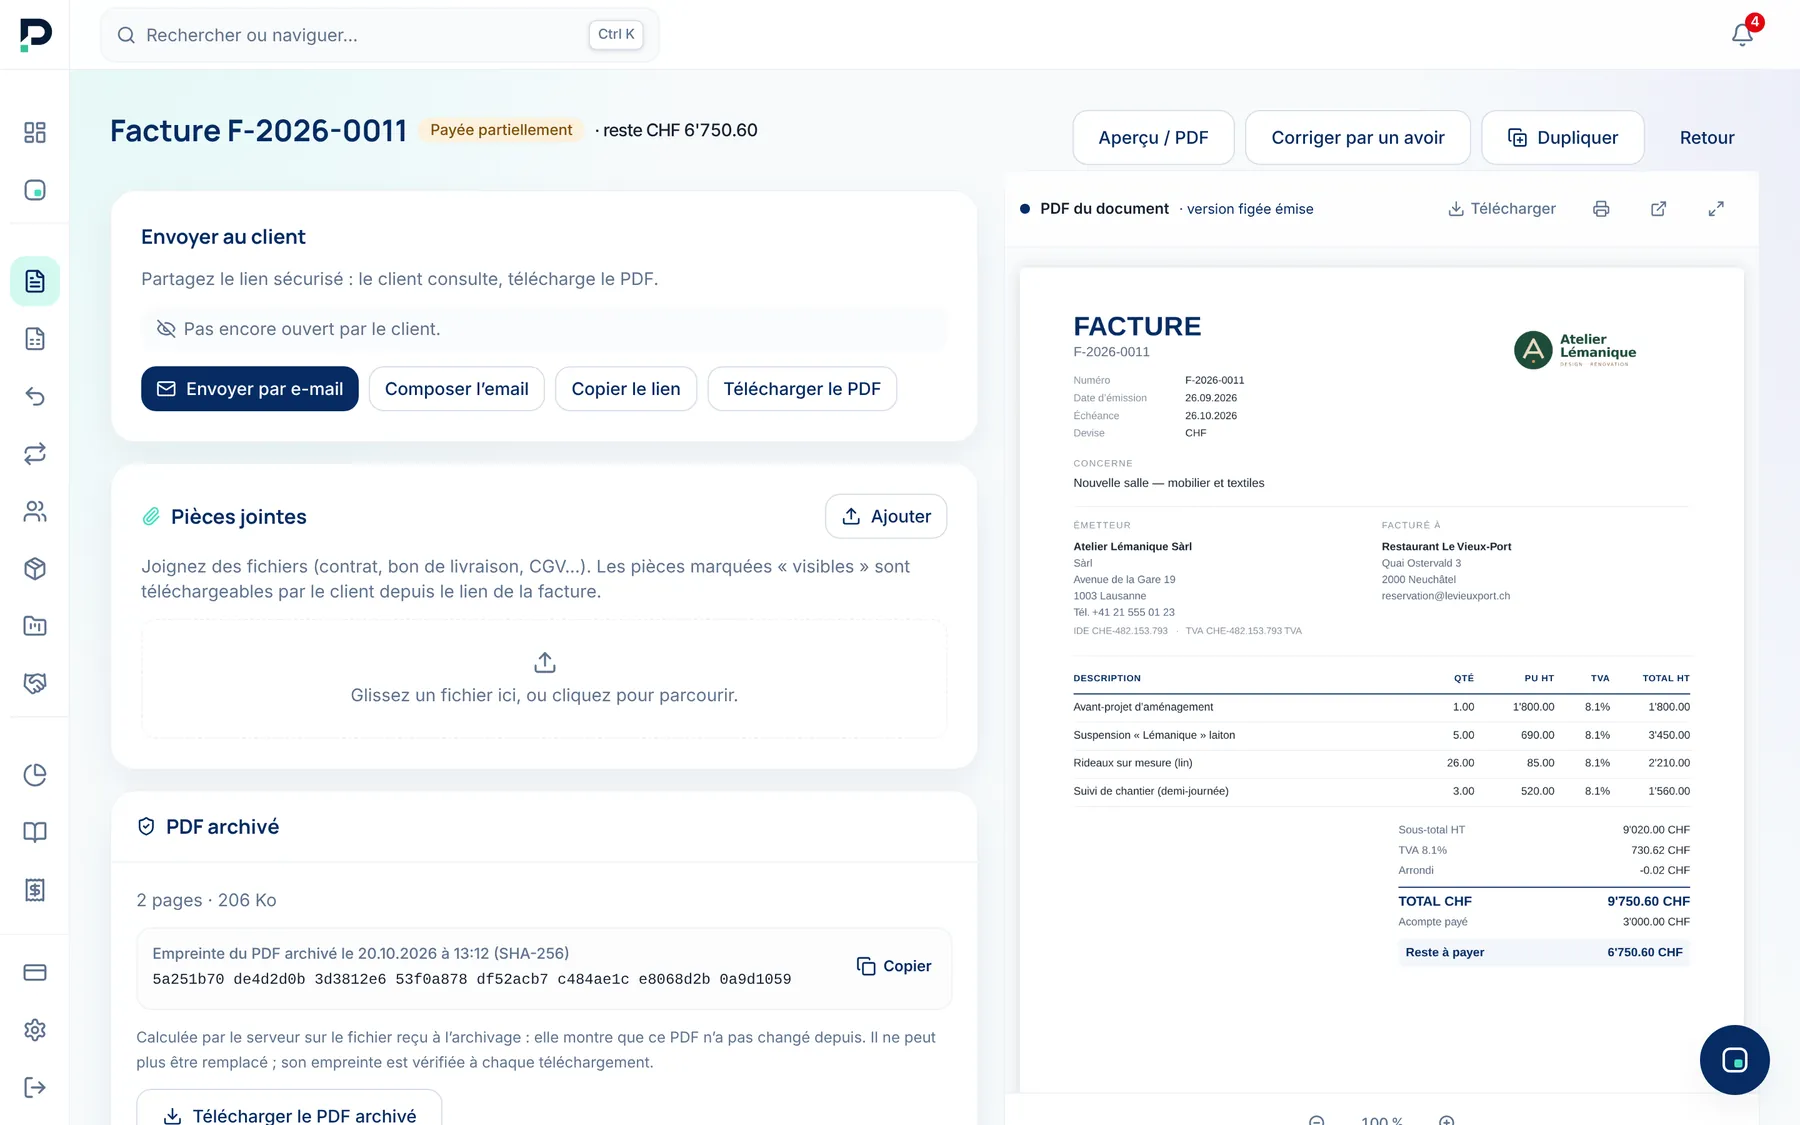
- Préparez la facture de solde à partir du devis, en tenant compte de l'acompte déjà émis.
- Vérifiez le total, la TVA éventuelle et le montant restant avant l'envoi.
La facturation d'acomptes et de soldes est incluse dans les trois packs, dès Starter à 9 CHF par mois. L'essai de 7 jours concerne uniquement Starter et nécessite une carte. La comptabilité et la préparation TVA sont disponibles dès Pro.
Conservez les devis acceptés, factures et preuves de paiement. Le Portail PME de la Confédération précise les exigences de conservation des pièces comptables. Guide publié le 9 octobre 2026.
Essayez Preza sur votre prochaine facture.
7 jours d'essai avec Starter, puis 9 CHF par mois. Carte demandée à l'inscription, aucun prélèvement avant la fin de l'essai, annulation en un clic.
Une question avant de commencer ? Écrivez-nous à hello@preza.ch.